算力基建逻辑切换:冷却供电重构AIDC产业链
发布时间:2026-07-21 02:50:17| 浏览次数:
AI数据中心的投资主线正在发生根本性转移,市场关注重心从GPU芯片供给,逐步转向保障算力稳定运行的冷却、电力配套设施。伯恩斯坦发布的31页深度报告跳出大模型参数、云厂商资本开支等常规视角,以每兆瓦设备价值量为标尺拆解机房配套,清晰印证行业瓶颈正从芯片端转移至液冷、配电、UPS、变压器、监控软件等基础设施环节。
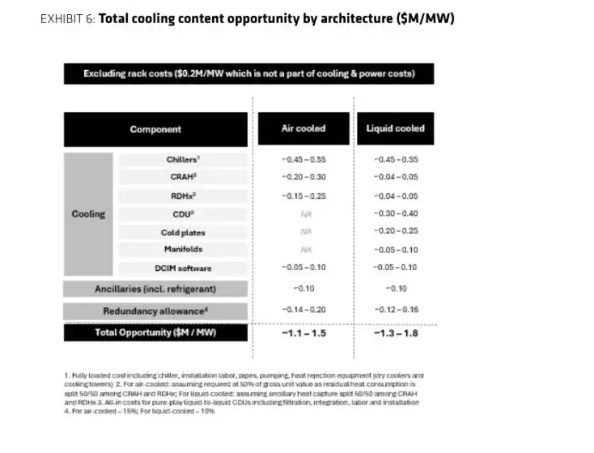
报告给出明确量化数据:传统风冷机房冷却设备单兆瓦价值110至150万美元,液冷架构提升至130-180万美元;电力设备维度,传统交流架构单兆瓦价值180-250万美元,混合800伏直流方案区间为170-250万美元,原生800伏直流架构为140-210万美元。数据背后藏着两大产业变革趋势:散热方案从整间机房降温转向芯片近距离散热,供电体系告别多层交流转换,全面向高压直流演进。能够抓住本轮技术迭代、输出整体系统方案的厂商,将占据AI算力基础设施的核心入口。
散热赛道迎来结构性价值重估。传统风冷依靠机房空调、末端换热器带走整机热量,当AI机柜功率突破30kW,空气换热效率达到上限。液冷体系将冷却单元贴近GPU、CPU芯片,依靠冷板、CDU、液体管路直接导出热源,机房原有空调仅承担残余热量处理。行业价值分配同步重构,风冷时代价值集中在冷水机组、机房空调;液冷普及后,CDU、冷板、流体分配设备的市场占比持续走高。
这一变化重塑A股温控板块的估值逻辑,市场不再单纯以IDC建设周期、机房空调需求判断企业价值,考核维度转向机柜功率密度、CDU量产能力、冷板工艺、系统集成与头部客户落地验证。英维克、申菱环境、佳力图、曙光数创等温控企业的核心竞争力,取决于全套液冷交付能力与海外项目认证,而非仅拥有液冷相关概念。
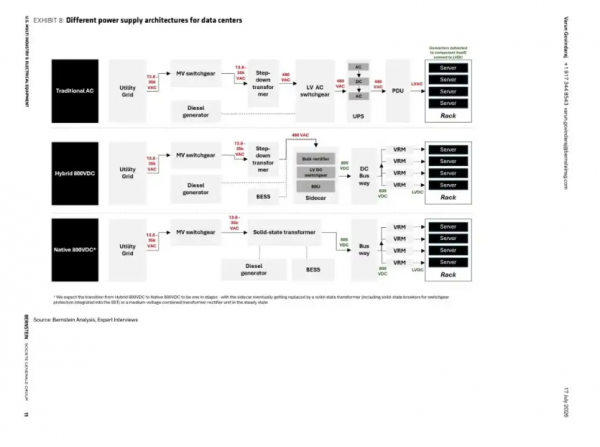
供电架构迭代带来更大产业链变革。传统多级交流供电链路转换损耗高,无法适配兆瓦级高密度机柜。伯恩斯坦将行业演进划分为三个阶段:传统交流架构短期仍会存续,运维体系成熟、供应链完善;混合800伏直流为过渡方案,外部接入市电交流,机房内部集中整流升压,sidecar侧柜整合整流、低压开关、备用电池;原生800伏直流为长期终局形态,依托固态变压器整合调压、储能功能,目前仍处于商业化早期。
高压直流转型覆盖整条电气产业链,变压器、开关柜、直流母线、BBU、整流设备、配电监控软件均迎来增量。市场容易陷入认知误区,误以为原生800伏设备单价降低会压缩行业空间,实际是价值从传统低压UPS、配电设备,向直流配套、固态变压、系统软件迁移,行业竞争格局重新洗牌。传统低压电气厂商需完成高压直流技术迭代,布局整流、母线产品的企业将收获新增市场份额。
报告以单兆瓦价值量作为量化分析标尺,清晰测算不同架构的资本开支规模。大型GW级智算中心配套冷却、电力设备合计将形成百亿级投资空间。放眼A股,可梳理出三条核心受益赛道。其一为液冷温控赛道,重点跟踪CDU、冷板成套交付能力;其二是输配电设备,思源电气、金盘科技、特变电工等企业受益于机房变压器、开关柜、智能配电需求扩容;其三是电力电子与储能,科华数据、阳光电源、科士达依托UPS、PCS、BBU配套数据中心毫秒级备用供电需求。海外对标企业包括维谛、施耐德、伊顿等,国内厂商的核心成长逻辑在于从单一设备供应商转型一体化方案服务商。
综合行业发展现状来看,未来两年算力冷却、电力配套将成为AI硬件板块最具扩散空间的细分赛道。光模块、服务器板块已充分交易,而液冷、高压配电订单落地周期更长,一旦头部云厂商批量落地高功率智算园区,冷却与供电将成为算力交付的硬性前置条件。后续需持续跟踪三大核心变量:单机柜功率上行幅度、液冷规模化落地节奏、800伏直流方案头部厂商采购进度。若三项指标同步向好,整条温控、电气产业链将迎来估值重估;若GPU资本开支放缓、高压直流商业化不及预期,板块则会出现阶段性估值回调。


